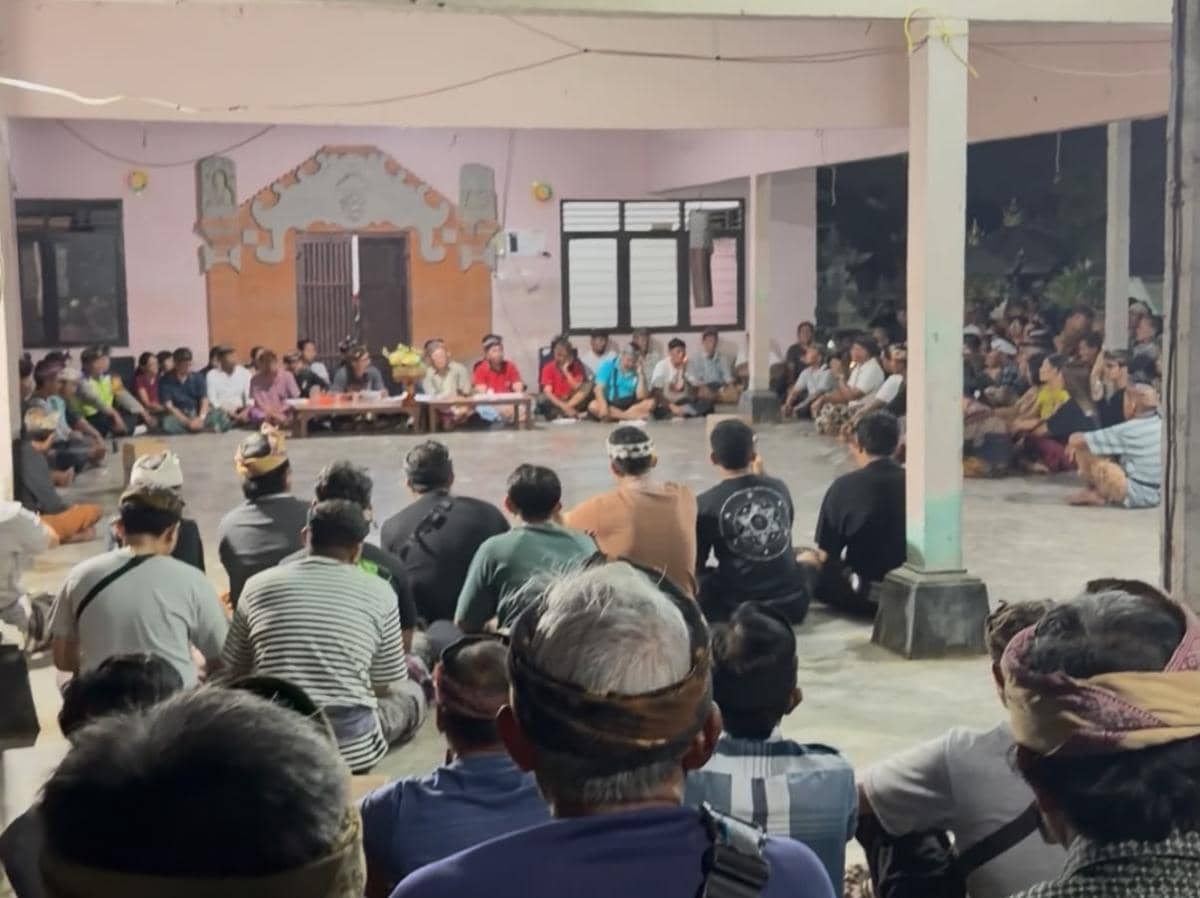
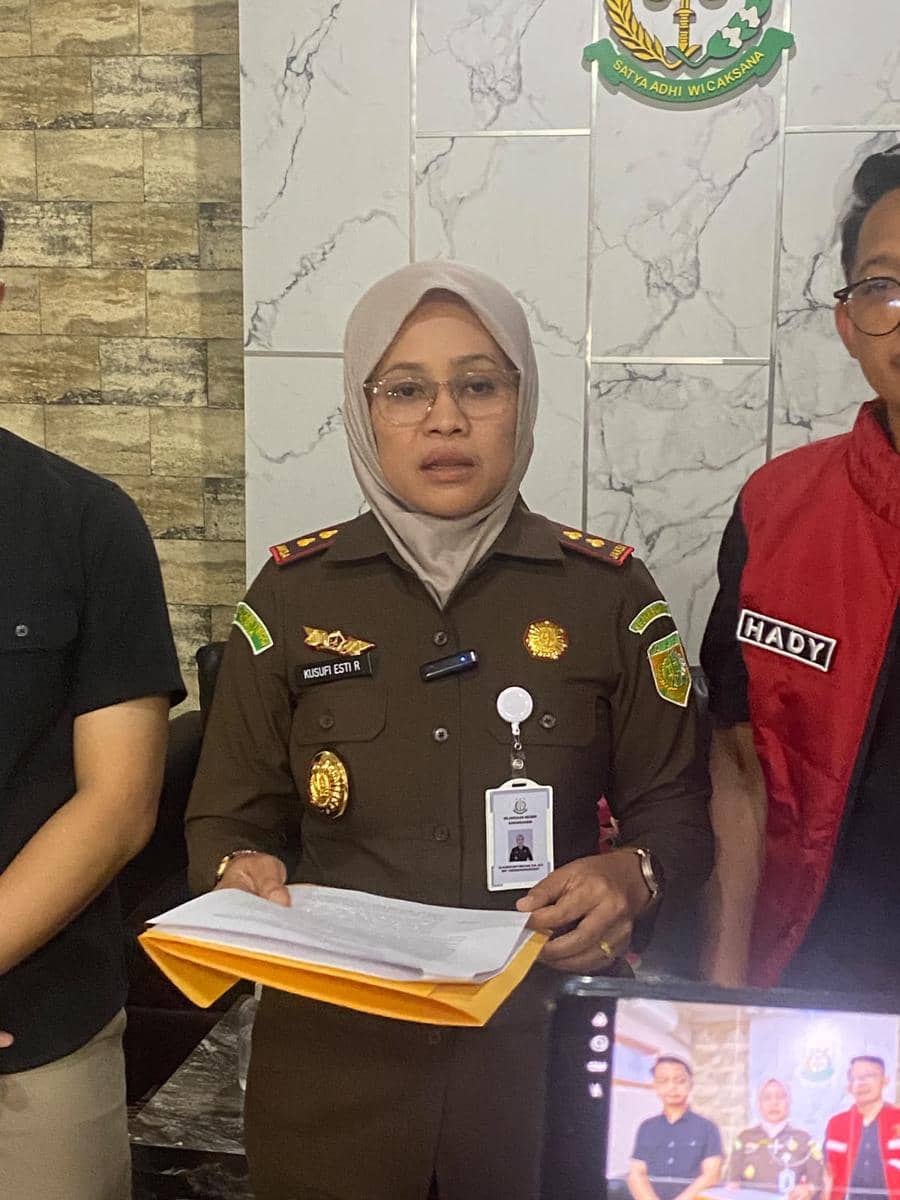
- Sebagai wadah kekayaan desa yang berupa uang atau surat-surat berharga lainnya,
- Sebagai salah satu Lembaga Usaha Milik Desa Adat (BUMDA) yang diarahkan pada usaha-usaha peningkatan taraf hidup krama (warga) desa dan menunjang pembangunan desa adat,
- Mendorong pembangunan dan menjaga ketahanan ekonomi krama desa adat melalui tabungan yang terarah serta penyaluran modal yang efektif
- Memberantas ijon, gadai gelap, dan sebagainya yang dapat serupa dengan itu,
- Menciptakan pemerataan dan kesempatan berusaha bagi warga desa dan tenaga kerja di pedesaan,
- Meningkatkan daya beli, melancarkan lalu lintas pembayaran dan peredaran uang di desa,
- Serta pelestarian budaya, adat dan agama Hindu
Sejarah LPD di Bali, Lembaga Keuangan Mikro yang Kelola Dana Miliaran
Kab. Gianyar7 min read

Intinya Sih
5W1H
Gini Kak
- LPD Bali digagas Gubernur Ida Bagus Mantra setelah terinspirasi Lumbung Pitih Nagari pada 1985, lalu diatur Perda 1988 untuk mengelola dana dan menguatkan ekonomi desa adat.
- LPD berkembang menjadi penopang pembiayaan warga, terutama setelah Bom Bali, dengan aset hingga miliaran; namun keberadaannya dikecualikan dari UU LKM dan hanya berlandaskan perda.
- Kasus dugaan penyalahgunaan dana Rp19,3 miliar di Buahan menyoroti pola penggelapan oleh pengurus; pengawasan terbatas, audit eksternal tak ada, dan warga kerap sulit menarik tabungan.
This section summary was AI-assisted and reviewed by our editorial team.
Apakah kamu masih ingat dengan kasus Ketua Lembaga Perkreditan Desa (LPD) Desa Adat Buahan berinisial IGMS? Iya, kasusnya masih cukup baru dibandingkan kasus penyalahgunaan maupun penggelapan dana LPD lainnya di Bali.
Berdasarkan pemberitaan IDN Times pada 30 Oktober 2026, IGMS diduga menyalahgunakan dana nasabah Rp19,3 miliar diputar ke aplikasi trading yang merupakan judi online. Kasus ini terungkap setelah nasabah LPD Desa Adat Buahan kesulitan menarik uang di bulan September 2026.
Kasus penyalahgunaan dana nasabah LPD juga terjadi di sejumlah LPD di Bali. Hasil riset pendahuluan dari Prof I Nengah Suastika dan Dr I Nengah Suarmanayasa pada tahun 2025 menunjukkan, bahwa 62 LPD di Buleleng dalam kategori cukup, kurang, atau tidak sehat. Sementara, ada 81 LPD di Buleleng berstatus sehat dan 25 LPD sudah tidak beroperasi.
LPD Ngis di Buleleng, sempat mengalami kasus serupa, Eks Ketua LPD Ngis I Nyoman Berata buron selama empat tahun setelah menggelapkan dana nasabah. Ia baru ditangkap pada tahun 2022, dana nasabah Rp10 miliar lebih digunakan untuk kebutuhan pribadi, sabung ayam, hingga judi online.
Kasus ini seperti deja vu, pelaku yang sama yakni sosok Ketua LPD, hingga jumlah dana fantastis yang digelapkan. Bagaimana sebenarnya sejarah awal LPD di Bali, dari lembaga keuangan mikro hingga kelola dana miliaran dalam pusaran penggelapan dana? Baca sejarah selengkapnya di bawah ini.
1. Diprakarsai Ida Bagus Mantra terinspirasi dari Sumatra Barat

Ida Bagus Mantra Gubernur Bali tahun 1978-1988, Ida Bagus Mantra menjabat selama dua periode adalah penggagas LPD di Bali. Ini berawal dari kunjungannya Sumatra Barat tahun 1985. Wilayah Sumatra Barat sendiri memiliki lembaga keuangan adat yang bekembang pesat, yakni Lumbung Pitih Nagari.
Beberapa bulan setelah kunjungan itu, Mantra mengikuti seminar di Semarang tentang Lembaga Keuangan Desa (LKD) atau Badan Kredit Desa (BKD). Berawal dari Lumbung Pitih Nagari dan seminar LKD, Mantra menilai bahwa Bali berpotensi membentuk suatu lembaga keuangan yang dikelola oleh lembaga adat/pakraman seperti yang ada di Sumatra Barat.
Awalnya setiap kabupaten/kota di Bali hanya dibuat satu LPD. Mantra menilai perkembangan LPD amat pesat, sehingga lahirlah Peraturan Daerah Tingkat I Bali Nomor 2 Tahun 1988 tentang Lembaga Perkreditan Desa. Kemudian untuk mengontrol manajemen dan kinerja LPD, pada tahun 1997 ditetapkan Peraturan Daerah Tingkat I Bali Nomor 199 Tahun 1997 tentang Pembentukan Susunan Keanggotaan Badan Pembina Lembaga Perkreditan Desa Propinsi Daerah Tingkat I Bali. Badan Pembina LPD ini selain melakukan pembinaan dan pengawasan juga mengevaluasi hasil laporan tahunan tiap LPD sebagai acuan pembinaan selanjutnya.
Menurut Newsletter LPD Desa Adat Kuta, secara umum pembentukan LPD berfungsi dan bertujuan sebagai berikut.
Sebelum adanya LPD, setiap desa adat di Bali memiliki mekanisme pengelolaan dana desa adat. Meskipun dapat dipinjam, tapi prioritasnya berbeda. Dana guna kaya peruntukannya lebih condong kepada kebutuhan adat seperti upacara keagamaan dan sebagainya. Himpunan dana desa adat ini masih ada dan berbeda pengelolaan dengan LPD.
2. Melejit pasca bom Bali, pro dan kontranya
Ilustrasi uang. (IDN Times/Aditya Pratama) Keberadaan LPD dan Lumbung Pitih Nagari dikecualikan dalam Undang-Undang Nomor 1 Tahun 2013 tentang Lembaga Keuangan Mikro (LKM). Pengecualian karena kedua lembaga keuangan tersebut telah ada sebelum UU LKM ada dan tidak tunduk pada regulasi ini. Baik LPD maupun Lumbang Pitih Nagari diakui dan berjalan sesuai hukum adat yang berlaku di tempat masing-masing.
LPD di Bali berkembang pesat di Kabupaten Badung, dari modal awal jutaan menjadi beraset miliaran. Pekerja informal di Badung seperti pedagang cenderamata, kuliner, dan pekerja di bidang pariwisata memilih LPD sebagai back up finance dalam putaran usaha mereka.
Pengelolaan LPD berdasarkan adat Hindu Bali yang diklaim terkelola secara profesional berdasarkan sistem perbankan modern. Namun, dari segi normatif formal keberadaan LPD masih menimbulkan pro dan kontra karena didirikan tanpa SK Gubernur Bank Indonesia seperti ketentuan dalam Pasal 16 a Undang-Undang Nomor 10 Tahun 1998 tentang Perbankan, yang menyatakan bahwa:
Setiap pihak yang melakukan kegiatan menghimpun dana dari masyarakat dalam bentuk simpanan wajib terlebih dahulu memperoleh izin usaha sebagai Bank Umum atau Bank Perkreditan Rakyat dari Pimpinan Bank Indonesia, kecuali apabila kegiatan menghimpun dana dari masyarakat dimaksud diatur dengan Undang-Undang tersendiri.
Hingga saat ini LPD yang ada di seluruh Provinsi Bali didirikan hanya berdasar pada Peraturan Daerah Tingkat I Bali Nomor 2 Tahun 1988 tentang Lembaga Perkreditan Desa, dan berada di bawah pengawasan Bank Pemerintah Daerah Provinsi Bali selaku pembinanya. Pasca peristiwa mengenaskan Bom Bali, keberadaan LPD dianggap mengisi kesulitan para pedagang lokal yang usahanya hancur. Kala bank formal sulit ditembus, LPD ibarat alternatif yang memudahkan masyarakat. Warga perlahan bangkit dengan meminjam dari LPD meskipun trauma atas tragedi itu masih membekas sampai detik ini.
3. Lemahnya pengawasan, pelaku dari lingkaran pengurus LPD

Made Suerka saat digiring ke mobil tahanan LPD Bakas (IDN Times Bali/Wayan Antara) LPD berkembang pesat dengan aset kian banyak di tengah prinsip patuh kepada aturan adat dan pengelolaan akses kekeluargaan serta pembinaan. Namun, dua hal sederhana itu kerap menjadi celah bagi oknum pengurus LPD nakal untuk menggelapkan dana. Sehingga, hal paling dibutuhkan saat ini adalah perbaikan SDM, penguatan permodalan, dan pengawasan secara internal hingga eksternal.
Meskipun dikelola dengan asas kekeluargaan, bukan berarti pengawasan terhadap LPD dapat berjalan seadanya. Setelah rapat bersama dan mengumumkan pembukuan kondisi kesehatan LPD, warga desa adat berhak bertanya, serta menuntut kejelasan informasi.
Berdasarkan himpunan pemberitaan IDN Times Bali tahun 2021-2026, pelaku penggelapan dana LPD berada di lingkaran pengurus. Penggelapan dana ini rata-rata untuk memperkaya diri sendiri dan perbuatan melanggar hukum lainnya seperti judi.
Padahal, pengurus LPD telah mendapatkan tunjangan atas kerja-kerja mereka. Secara umum LPD yang ada di Bali membagi keuntungan yang diperoleh sebagai berikut:
- 60 persen merupakan hak LPD
- 20 persen merupakan hak desa adat untuk pembangunan fisik
- 10 persen adalah biaya jasa produksi/tunjangan-tunjangan bagi pengurus LPD
- 5 persen diberikan ke Kabupaten dan Provinsi sebagai biaya pembinaan LPD
- 5 persen merupakan dana sosial
LPD punya pengawas dan badan pembinaannya sendiri, melalui Badan Kerja Sama LPD (BKS LPD) dan Lembaga Pemberdayaan LPD (LP LPD). Namun, kedua lembaga ini punya keterbatasan. Mereka tak dapat menjatuhkan sanksi pada LPD yang terbukti bermasalah, bekerja pun dengan sistem ngayah atau sukarela. Sehingga, peluang pelaku kabur dari hukuman dan perkara berlarut-larut semakin besar.
Akademisi Akuntansi Universitas Mahasaraswati, Putu Wenny Saitri, menyampaikan pengamatan atas risetnya dalam bidang akuntansi dan psikologi. Satu subjek risetnya adalah tata kelola LPD. Berdasarkan pemberitaan IDN Times Bali yang memuat wawancara Wenny, bahwa warga desa adat adalah pihak yang pertama kali menyadari ada hal tidak beres pada LPD. Warga desa adat akan kesulitan menarik uang yang telah mereka tabung bertahun-tahun di LPD.
Tak hanya sulit menarik tabungan, warga desa adat juga mengamati gaya hidup pengurus yang berubah. Misalnya, dapat membangun vila mewah dalam sekejap, membeli mobil mewah, hingga menguliahkan anak ke luar negeri.
Meskipun demikian, fakta di lapangan warga desa adat tidak mudah mengandalkan aparat penegak hukum (APH) dalam menindak kasus LPD ini. Sebab, ada tekanan untuk menyelesaikan kasus di ranah adat dengan jalan kekeluargaan. Kesulitan lainnya adalah dokumen audit yang tidak jelas, sebab LPD tidak memiliki auditor eksternal. Pembuktian perkara pun menjadi lama dan berlarut-larut.
Sebagai antisipasi, warga desa adat yang mempercayakan dananya di LPD dapat melakukan penguatan dalam pengawasan dan transparansi kondisi LPD. Proses pengecekan berdasarkan 5C layaknya perbankan dapat menjadi bekal awal. Mulai dari Character (Karakter), Capacity (Kapasitas), Capital (Modal), Collateral (Agunan), dan Condition (Kondisi). Proses 5C itu jadi penting untuk analisis kelayakan kredit calon debitur, serta mencegah munculnya berbagai kredit fiktif.